

Die Bilanzsumme ist ein Begriff, der oft in Finanzberichten und Bankbilanzen auftaucht. Aber was bedeutet er eigentlich? Wofür steht er und wie kann er dir als Investor helfen? Wenn du dich jemals gefragt hast, was genau die Bilanzsumme ist, wie sie berechnet wird und was sie über die finanzielle Stärke eines Unternehmens oder einer Bank aussagt, bist du hier genau richtig!
In diesem Blogpost klären wir die wichtigsten Fragen rund um die Bilanzsumme und ihre Definition. Du erfährst dabei, unter anderem wie die Kennzahl zustande kommt, wie sie sich verändert und warum sie ein wichtiger Indikator für Anleger sein kann.
Was ist die Bilanzsumme? – Definition
Bevor wir tiefer in die Bedeutung und Anwendung der Bilanzsumme einsteigen, lohnt sich ein genauer Blick auf die grundlegende Definition. Denn nur wer versteht, was hinter dem Begriff steckt, kann ihn auch richtig interpretieren.
Definition
Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) eines Unternehmens oder einer Bank. Sie entspricht der Summe der Passiva, die sowohl Eigenkapital als auch Fremdkapital umfassen. Die Bilanzsumme zeigt damit den Umfang der bilanzierten Vermögenswerte. Über Gewinn oder finanzielle Stabilität sagt sie allein noch nichts aus.
Wenn du die Definition der Bilanzsumme genauer betrachtest, erkennst du, dass sie sich sowohl aus den Eigenmitteln als auch den Fremdmitteln eines Unternehmens zusammensetzt. Damit ist sie ein zentraler Begriff in der Bilanzanalyse, der oft als Indikator für die Größe und Stabilität eines Unternehmens dient. Denn ein hohes Volumen an Vermögenswerten könnte bspw. auf umfangreiche Geschäftstätigkeiten hinweisen, während hohe Schulden möglicherweise Risiken aufzeigen, die einer tiefergehenden Analyse bedürfen.
Berechnung
Nachdem du nun weißt, was die Bilanzsumme in ihrer Definition grundsätzlich aussagt, schauen wir uns an, wie sie konkret berechnet wird. Die zugrunde liegende Formel ist einfach, aber zentral für das Verständnis jeder Bilanz.
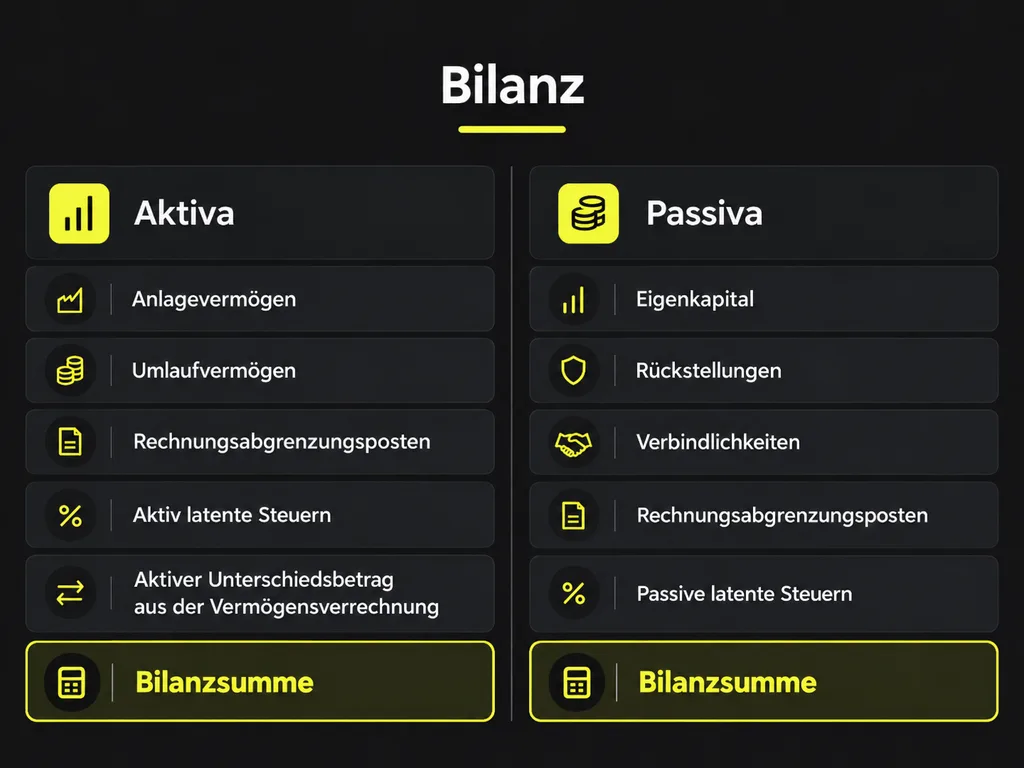
Die Berechnung der Bilanzsumme erfolgt, indem alle Aktiva (Vermögenswerte) oder alle Passiva (Eigen- und Fremdkapital) eines Unternehmens addiert werden. Die Formel lautet dementsprechend wie folgt:
Bilanzsumme = ∑Aktiva = ∑Passiva
Dabei ist zu beachten, dass in einer Bilanz immer die Gleichheit zwischen Aktiva und Passiva besteht – ein grundlegendes Prinzip der doppelten Buchführung (siehe Abb. 1).
Daher ist es unerlässlich, beide Seiten der Bilanz zu verstehen, um die Bilanzsumme vollständig zu interpretieren.
Quelle: eigene Darstellung
Beispiel zur Veranschaulichung der Berechnung
Angenommen, ein Unternehmen hat folgende Vermögenswerte:
Fiktives Beispielunternehmen
Die Bilanzsumme dieses Unternehmens beträgt dementsprechend € 500.000.
Auf der Passivseite der Bilanz könnten sich diese € 500.000 in Eigenkapital (z. B. € 200.000), Verbindlichkeiten gegenüber Lieferanten (z. B. € 100.000) und Darlehen (z. B. € 200.000) zusammensetzen. Diese Aufteilung zeigt, dass das Unternehmen teilweise durch eigenes Kapital und teilweise durch Fremdmittel finanziert ist. Durch den Vergleich der Eigenkapitalquote und der Fremdkapitalquote kann man schließlich weitere Rückschlüsse auf die finanzielle Stabilität des Unternehmens ziehen.
Die Bilanzsumme als Kennzahl der Bilanz
Die Bilanzsumme spielt in der Bilanzanalyse eine zentrale Rolle. Denn sie zeigt nicht nur die Größe eines Unternehmens, sondern gibt auch Aufschluss über dessen Kapitalstruktur. Investoren nutzen die Kennzahl daher oft als Ausgangspunkt, um weitere Werte zu berechnen, wie z. B. die Eigenkapitalquote oder den Verschuldungsgrad. Eine hohe Summe bedeutet zudem nicht zwangsläufig finanziellen Erfolg, doch sie ist ein Zeichen für das Volumen der Geschäftstätigkeit und die potenzielle Ertragskraft.
Beispielsweise kann die Bilanzsumme einer Bank unterschiedlich interpretiert werden: Eine hohe Summe könnte auf starke Vermögenswerte hindeuten, aber auch auf eine riskante Kreditvergabe. Deswegen betrachten Investoren oft zusätzlich den Verschuldungsgrad und die Liquidität eines Unternehmens.
Änderungen in der Bilanzsumme
Die Bilanzsumme ist keine statische Größe – sie verändert sich im Laufe der Zeit, je nach Geschäftsentwicklung, Investitionen oder Finanzierung. Grundsätzlich unterscheidet man dabei zwischen einer Verlängerung und einer Verkürzung. Sie können dabei jeweils unterschiedliche Ursachen und Auswirkungen haben.
Verlängerung
Eine Verlängerung der Bilanzsumme tritt ein, wenn sowohl die Aktiva als auch die Passiva ansteigen. Ein Beispiel hierfür wäre die Aufnahme eines Darlehens, das zur Finanzierung neuer Maschinen verwendet wird. Die Maschinen werden auf der Aktivseite als Anlagevermögen erfasst, während die Darlehensverpflichtung auf der Passivseite steht.
Diese Veränderung zeigt eine Erweiterung des Geschäftsbereichs oder eine Kapazitätserhöhung, was potenziell zu höheren Umsätzen führen kann. Eine steigende Bilanzsumme kann somit ein Hinweis auf Wachstum und Expansion sein, muss jedoch auch in Bezug auf die Verschuldung genau betrachtet werden.
Verkürzung
Eine Verkürzung passiert hingegen, wenn sowohl die Aktiva als auch die Passiva abnehmen. Dies könnte bspw. der Fall sein, wenn ein Unternehmen Schulden zurückzahlt, indem es Geld aus seinem Bankguthaben verwendet. Im Zuge dessen nehmen sowohl die Verbindlichkeiten als auch die liquiden Mittel ab.
Solche Vorgänge können auf eine Konsolidierungsphase oder eine vorsichtige Finanzpolitik hinweisen, bei der das Unternehmen seine Schuldenlast reduziert und gleichzeitig seine Liquidität verringert. Für Investoren könnte dies ein positives Zeichen für die Risikominderung sein.
Keine Änderung
Es gibt auch Szenarien, in denen die Bilanzsumme unverändert bleibt. Dies geschieht bspw., wenn ein Unternehmen Vermögenswerte umschichtet, wie beim Verkauf von alten Maschinen und beim gleichzeitigen Kauf neuer Maschinen zum gleichen Preis.
Solche Umstrukturierungen bedeuten keine Erweiterung oder Reduktion des Geschäfts, sondern lediglich eine Anpassung innerhalb der bestehenden Ressourcenbasis.
Interpretation
Doch was sagt die Bilanzsumme konkret über ein Unternehmen aus? Ihre Aussagekraft hängt stark davon ab, wie sie im Zusammenhang mit anderen Finanzkennzahlen interpretiert wird. Genau das schauen wir uns im nächsten Schritt näher an.
… als Bewertungskriterium
Die Bilanzsumme allein ist kein ausreichendes Bewertungskriterium. Das heißt, sie muss im Zusammenhang mit anderen Kennzahlen betrachtet werden, wie etwa der Eigenkapitalquote oder der Gesamtkapitalrendite. Denn eine hohe Bilanzsumme kann sowohl auf eine starke Eigenkapitalbasis als auch auf hohe Schulden hindeuten. Daher ist es wichtig, die Bilanzsumme stets im Kontext zu bewerten.
Eine hohe durchschnittliche Bilanzsumme kann z. B. durch stark wachsende Unternehmen positiv interpretiert werden. Sie könnte allerdings auch auf eine übermäßige Kreditaufnahme hinweisen, wenn die Liquidität nicht ausreichend ist.
… im Kontext anderer relevanter Kennzahlen
Ein weiterer wichtiger Aspekt ist die durchschnittliche Bilanzsumme, die oft zur Berechnung der Rentabilität verwendet wird. Sie kann auch zeigen, wie effizient ein Unternehmen seine Ressourcen nutzt. Eine hohe durchschnittliche Bilanzsumme bei gleichzeitig hoher Eigenkapitalquote kann ein Zeichen für ein stabiles Unternehmen sein, das in der Lage ist, durch Eigenmittel langfristige Investitionen zu tätigen.
Es ist allerdings entscheidend, ebenso weitere Kennzahlen wie den Cashflow oder die Eigenkapitalrendite zu berücksichtigen, um die Ertragskraft und das Risiko besser einzuschätzen.
Die Bilanzsumme von Zentralbanken
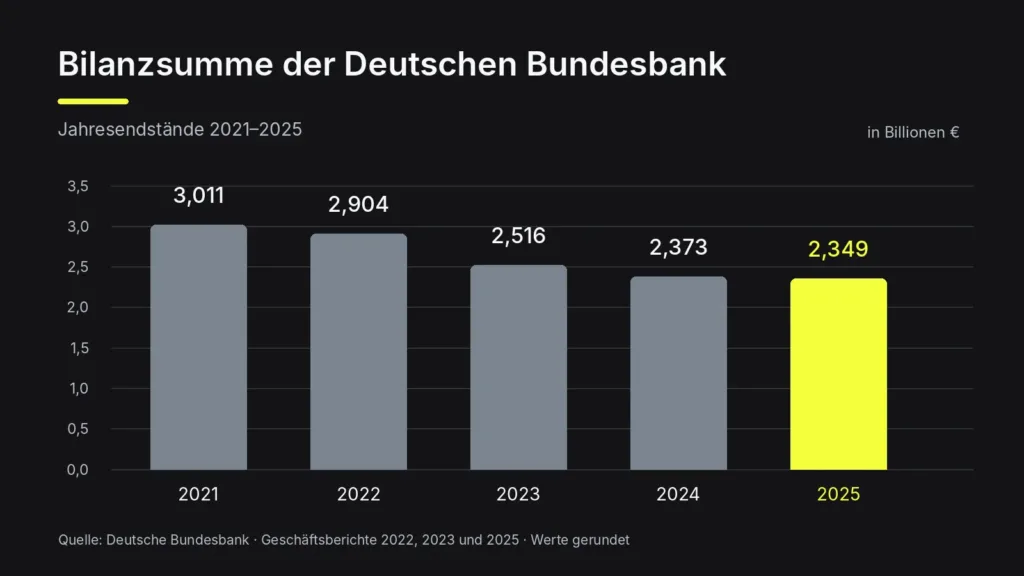
Die Bilanzsumme einer Zentralbank zeigt den Umfang ihrer bilanzierten Vermögenswerte. Bei der Deutschen Bundesbank lag sie zum 31. Dezember 2025 bei 2.348.978 Mio. Euro – das entspricht rund 2,35 Bio. Euro. Ende 2024 hatte die Bilanzsumme noch 2.372.647 Mio. Euro betragen, Ende 2023 waren es 2.516.001 Mio. Euro (siehe Abb. 2). Quelle: Deutsche Bundesbank, Jahresabschlüsse.
2025 sanken die geldpolitischen Anleihebestände, während der gestiegene Wert der Goldposition einen großen Teil des Rückgangs ausglich. Die Bilanzsumme allein zeigt daher weder die Ertragskraft noch die finanzielle Stabilität einer Zentralbank. Für ihre Einordnung kommt es auch darauf an, welche Bilanzpositionen sich verändern. Die Hintergründe erläutert die Bundesbank in ihrer Veröffentlichung zum Jahresabschluss 2025.
Quelle: Deutsche Bundesbank, Geschäftsberichte 2022, 2023 und 2025; eigene Darstellung
Fazit zur Bilanzsumme und ihrer Definition
Die Bilanzsumme ist eine zentrale Kennzahl in der Finanzwelt, die sowohl Größe als auch Stabilität eines Unternehmens oder einer Bank widerspiegeln kann. Sie allein gibt allerdings keine umfassende Bewertung ab. Stattdessen sollte sie im Kontext anderer Finanzkennzahlen betrachtet werden.
Für Anleger ist es wichtig, zu verstehen, dass diese Kennzahl nicht gleich Gewinn ist. Vielmehr bietet sie eine Grundlage, um weitere Analysen durchzuführen und fundierte Investitionsentscheidungen zu treffen. Denn eine niedrige Bilanzsumme bedeutet nicht unbedingt geringe Erträge, während ein hoher Wert ebenso auf potenzielle Risiken hinweisen kann. In diesem Sinne: Nutze die Bilanzsumme als Ausgangspunkt für deine Analyse, aber achte darauf, auch andere Kennzahlen im Blick zu behalten, um ein umfassendes Bild der Finanzlage eines Unternehmens zu erhalten!
Wir denken, dass es heute für viele Privatinvestoren einen einfachen Weg gibt selbst die Zügel in die Hand zu nehmen und Einnahmen an der Börse zu erwirtschaften. So geht’s!
Möchtest auch du regelmäßiges Börseneinkommen erzeugen?
Wie schön wäre es, wenn man als Anleger auch regelmäßige Einnahmen auf das eigene Kapital generieren könnte, und zwar unabhängig vom Auf und Ab an den Märkten? Die gute Nachricht: Wir alle können eine „Ein-Mann-Versicherung“ starten. Wir zeigen dir, wie das Ganze funktioniert und warum der Verkauf von Put-Optionen eine hervorragende Einkommensstrategie darstellt.