
Prämien kassieren
wie eine Versicherung
Regelmäßiges Einkommen wie eine Versicherung:
Put-Optionen handeln und unabhängig von
Marktschwankungen verdienen.
Optionen handeln – so geht’s!
Versicherungen schützen das Hab und Gut ihrer Kunden und kassieren dafür Jahr für Jahr Prämien. Auch wenn es immer wieder zu Schadensfällen kommt, bleibt unter dem Strich ein Gewinn übrig – die Versicherung kalkuliert ihre Risiken schließlich mehr als genau. Wie schön wäre es, wenn man als Anleger auch regelmäßige Einnahmen auf das eigene Kapital generieren könnte, und zwar unabhängig vom Auf und Ab an den Märkten? Die gute Nachricht: Wir alle können eine „Ein-Mann-Versicherung“ starten. Der nachfolgende Beitrag zeigt, wie das Ganze mit dem Handeln von Optionen funktioniert und warum der Verkauf von Put-Optionen eine hervorragende Einkommensstrategie darstellt.
Optionshandel: das Versicherungsgeschäft als Vorbild
Ein Versicherungskonzern verdient sein Geld durch die Übernahme unterschiedlicher Risiken der Versicherungsnehmer im Austausch gegen eine regelmäßige Prämienzahlung. Ein konkretes Beispiel ist die Versicherung eines Gebäudes gegen Feuer- und Elementarschäden wie Blitz und Hagel. In der Praxis könnte ein Geschäftsjahr des Unternehmens vereinfacht wie folgt aussehen:
Eine Versicherung hat 10.000 Gebäude versichert (gesamter Gegenwert ca. 500 Mio. Euro). Pro Gebäude vereinnahmt sie im Durchschnitt € 1.000 an jährlicher Prämie.
In Summe sind das somit 10 Mio. Euro an Prämieneinnahmen (2% des versicherten Gebäudewerts).
Die Einnahmeseite ist natürlich nur eine Seite des Geschäfts, schließlich muss die Versicherung hin und wieder auch tief in die Tasche greifen – z. B. wenn es zu einer Flutkatastrophe kommt. Wenn wir annehmen, dass in einem beliebigen Versicherungsjahr 3 Mio. Euro an Schadenssumme zusammenkommen, ergibt sich bei diesem Beispiel (ohne Berücksichtigung von anderen Kosten wie Personal usw.) ein Gewinn von 7 Mio. Euro.
- Prämieneinnahmen: 10 Mio. Euro
- abzgl. Schadenssumme: 3 Mio. Euro
- Gewinn: 7 Mio. Euro
Wie Versicherungen ihre Risiken kalkulieren
Selbstverständlich muss eine Versicherung ihre Risiken bestens kennen, um die korrekte Prämienhöhe festzulegen und langfristig Gewinn zu erwirtschaften. Kalkuliert die Versicherung nämlich mit zu geringen Prämien, kann ihre Existenz auf dem Spiel stehen, sollten die Schadenszahlungen zu hoch ausfallen. Im konkreten Fall muss das Unternehmen also das potenzielle Risiko von Naturkatastrophen (deren Wahrscheinlichkeit und finanzielle Auswirkung) in der jeweiligen Region kennen. Ebenso muss sie vorab prüfen, in welchem Zustand sich die Versicherungsobjekte befinden. Handelt es sich um Wohn- oder ein Gewerbeobjekte? Wie ist der Zustand der Wasserleitungen, der gesamten Elektrik usw.?
Risiken, die die Versicherung selbst gegen hohe Prämienzahlungen nicht auf ihre Bücher nehmen möchte, versichert sie erst gar nicht oder aber sie transferiert sie – wiederum gegen eine Prämienzahlung – an andere Versicherungen (sog. Rückversicherer). Damit geht ein Teil der Prämieneinnahmen zwar für den Risikotransfer drauf, dafür reduziert die Versicherung aber ihr Gesamtrisiko. Am Ende müssen die Prämien langfristig über den Schadenszahlungen liegen, ansonsten ist die Versicherung nicht überlebensfähig*.
*Zwar gibt es im Versicherungsgeschäft neben der Hauptgewinnquelle auch noch eine weitere – nämlich die Einnahmen, die die Versicherung aus der Anlage der Prämien generiert – sie sollen an dieser Stelle aus Vereinfachungsgründen allerdings keine Rolle spielen.
Optionen handeln: Übertrag des Geschäftsmodells auf die Börse
Wie können wir als Privatanleger genau dieses Geschäftsmodell auf den Börsenhandel übertragen? Eine Versicherungsgesellschaft wollen und dürfen wir ohnehin nicht gründen, aber wir können auf die gleiche Art und Weise Geld verdienen, indem wir Optionen handeln und dabei sogenannte Put-Optionen verkaufen – und dafür Prämien kassieren.
Put-Optionen einfach erklärt
Bevor wir in die Details einsteigen, zunächst einmal eine kurze Erläuterung, was sich hinter einer Option verbirgt: Optionen sind standardisierte und börsengehandelte Derivate, die bestimmte Rechte und Pflichten sowohl für den Käufer als auch den Verkäufer verbriefen. Gehandelt werden solche Optionen vor allem an Optionsbörsen in den USA oder an der EUREX in Deutschland.
Um bei unserem Versicherungsvergleich zu bleiben, konzentrieren wir uns in diesem Beitrag einzig und allein auf sogenannte Put-Optionen. Das heißt, der Käufer einer Put-Option hat das Recht, den der Option zugrundeliegenden Vermögenswert (z. B. eine Aktie) an den Put-Verkäufer innerhalb einer bestimmten Laufzeit zu einem vorher definierten Kurs zu verkaufen**.
**Wir konzentrieren uns dabei auf Optionen amerikanischer Ausübungsart. Hier kann der Optionskäufer die Option theoretisch jederzeit vorzeitig ausüben, in der Praxis geschieht dies in der Regel aber nur, wenn die Option tief im Geld steht und das Verfallsdatum naht.
| Optionsausübung | Wann kann ausgeübt werden? |
| amerikanische Art | während der Laufzeit |
| europäische Art | nur am Laufzeitende |
Weiterführende Informationen zur Funktionsweise von Cash Secured Puts findest du auch beim Options Industry Council (OIC).
Anstatt Gebäude oder Autos gegen Schäden zu versichern, bieten Put-Verkäufer beim Optionshandel anderen Marktteilnehmern (den Put-Käufern), die ihre Aktien gegen einen Kursverfall absichern wollen, also eine Art Versicherung an. Dafür kassieren sie dann eine Prämie für die Risikoübernahme. Schauen wir uns dazu einmal ein Beispiel an.
Praxisbeispiel zum Put-Handel
Anleger A hat 100 XYZ Aktien im Depot, die bei $ 100 notieren. Er möchte sich gegen einen Kursrückgang unter $ 90 absichern, was in der Versicherungswelt einer Selbstbeteiligung von 10% vom Versicherungswert entsprechen würde. Oder vereinfacht ausgedrückt: Die ersten 10% Kursverlust der Aktie trägt der Anleger A allein, alles darunter möchte er absichern.
Genau das kann er beim Optionshandel mit dem Kauf eines Puts mit einem sogenannten Strike bei $ 90 machen.
Dafür zahlt er bei einer bestimmten Laufzeit der Option (entspricht der Versicherungsdauer) pro Aktie z. B. $ 2, also insgesamt $ 200. Diese $ 200 insgesamt erhält der Verkäufer der Put-Option als Prämie und darf diese unabhängig vom Ausgang behalten. Da das Risiko besteht, die XYZ Aktie erwerben zu müssen (man spricht hierbei von der sog. Andienung), muss der Put-Verkäufer das dafür notwendige Kapital in Höhe von $ 9.000 (100 Aktien × $ 90 Strike) auf seinem Brokerkonto bereithalten – also ähnlich wie die Versicherung, die Kapital vorhält, um bei Schäden zahlen zu können***.
***Hierbei konzentrieren wir uns auf den Handel ohne Margin, daher der Begriff “Cash Secured Puts”.
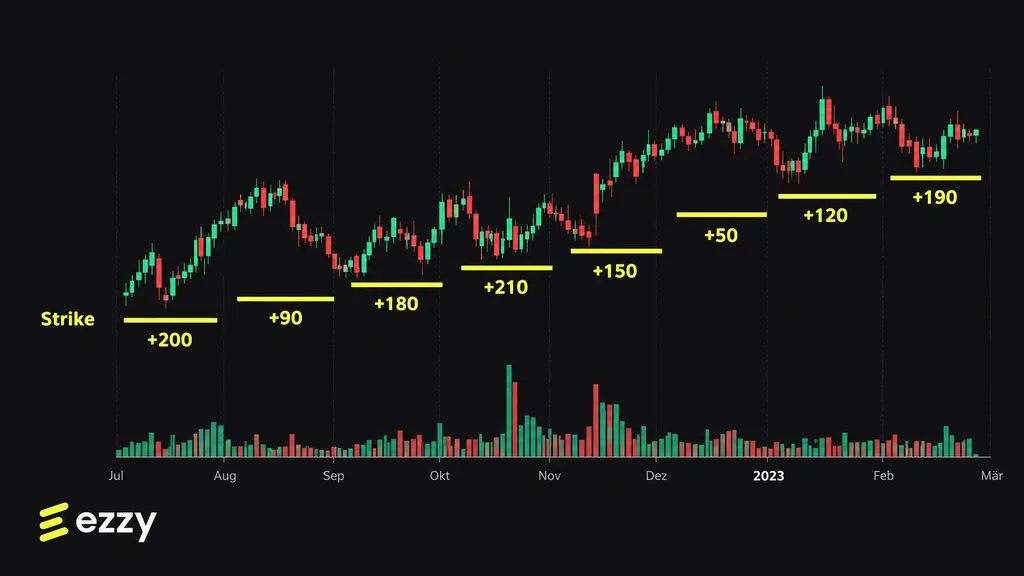
Ab dem Verkauf des Puts läuft die Zeit für den Stillhalter. Denn der Zeitwert der Option nimmt Tag für Tag ab. Bleibt die Aktie bis zum Verfallsdatum oberhalb des Strikes, verfällt die Put-Option wertlos. Das heißt, der Stillhalter kann das bis dato gebundene Kapital für einen neuen Put-Verkauf im Optionshandel nutzen. So könnte er etwa zwölfmal im Jahr einen Put auf Aktien mit jeweils einer Laufzeit von rund 30 Tagen verkaufen und jeweils eine Prämie einkassieren.
Monatliche und wöchentliche Optionen handeln
Mit dem Handeln von monatlichen und wöchentlichen Optionen kannst du die Laufzeit deiner Stillhaltergeschäfte flexibel gestalten. Monatliche Optionen haben einen regulären monatlichen Verfallstermin. Für viele Basiswerte gibt es außerdem wöchentliche Verfallstermine – so kannst du passende Zeiträume für deine Prämienstrategie auswählen.
Beispiel
Du vergleichst für dieselbe Aktie einen Put mit rund sieben Tagen und einen mit rund 30 Tagen Restlaufzeit. Der kürzere Kontrakt bietet dir früher Gelegenheit, die nächste Position zu prüfen. Mit dem längeren Kontrakt kannst du deine Planung über mehrere Wochen ausrichten. Vergleiche dazu Strike, Abstand zum Aktienkurs, Prämienrendite, Liquidität und anstehende Earnings. So erhältst du ein klareres Bild davon, welche Laufzeit zu deiner Strategie passt.
Der ezzy Screener hilft dir, passende Short-Put-Kandidaten anhand von Laufzeit, Strike, Prämie und weiteren Kriterien systematisch für deinen Optionshandel zu vergleichen. Damit wird aus der Idee regelmäßiger Prämieneinnahmen ein nachvollziehbarer Auswahlprozess. Die Entscheidung, welche Option du handelst, liegt immer bei dir.
Worauf es bei der Auswahl des Strikes ankommt
Das Ziel des Put-Verkäufers ist natürlich, dass der „Schadensfall“, also der Kursrückgang der Aktie unter den Strike von $ 90 nicht zum Ende der Laufzeit eintritt – also analog zur Versicherung, die darauf hofft, dass die meisten Gebäude nicht Feuer, Flut oder anderen Schäden zum Opfer fallen. Solange die Aktie also oberhalb des Strikes notiert oder sogar steigt, macht der Put-Verkäufer nichts außer abwarten – aus diesem Grund werden Optionsverkäufer auch Stillhalter genannt.
Bei der Preisgestaltung des Put-Preises (also der Prämienhöhe) orientiert sich der Optionsverkäufer am Risiko des jeweiligen Geschäfts: Je volatiler die Aktie und je länger die Versicherungsdauer, desto teurer der Versicherungsschutz, das heißt, desto höher fällt die Prämie aus. Analog zum Versicherungsgeschäft, wo die Vereinbarung eines Selbstbehalts die Prämie reduziert, ist auch beim Put-Verkauf darüber hinaus der Abstand des Aktienkurses zum vereinbarten Strike ein zentraler Faktor bei der Bepreisung des Puts.
Um beim konkreten Beispiel zu bleiben: Notiert die Aktie bei $ 100, wäre ein Put mit einem Strike von $ 80 natürlich günstiger als ein Put mit einem Strike von $ 90, weil auch die Wahrscheinlichkeit des größeren Kursabsturzes bei der Aktie geringer ist. Grundsätzlich ist es natürlich ratsam, Puts nur auf solche Aktien zu schreiben (zu verkaufen), die man als solide einstuft und die man – im Fall einer Andienung – auch wirklich im Depot halten möchte. Charttechnische Unterstützungslevels helfen gleichzeitig, die Wahl des Strikes zu optimieren. Denn die Versicherung macht es ja nicht anders: Auch sie möchte keine Gebäude versichern, die im Erdbebengebiet oder in der Nähe eines Flusses stehen.
Diversifikation beim Optionshandel
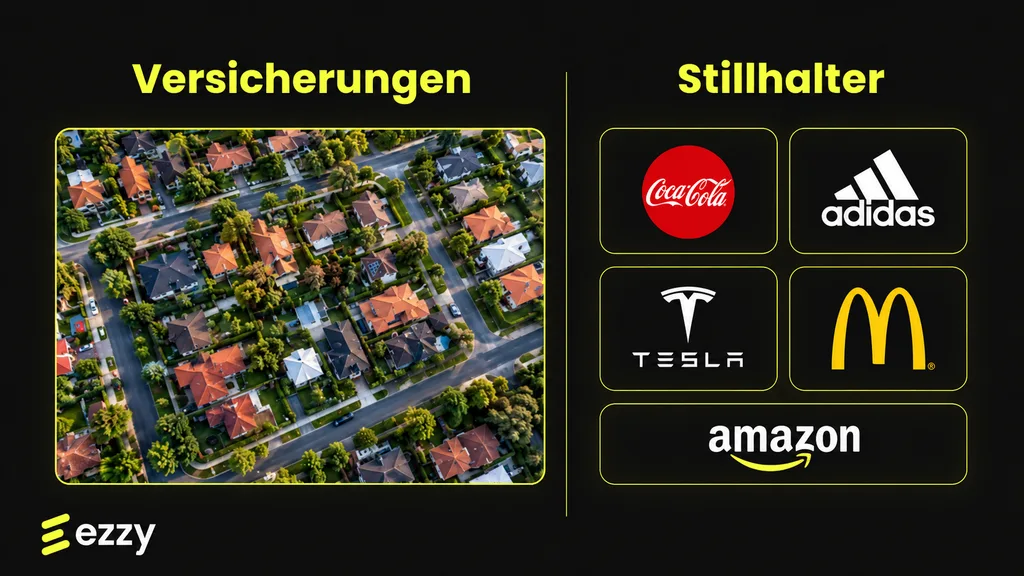
Ebenso wichtig ist es, für eine ausreichende Diversifikation beim Handeln mit Optionen zu sorgen, das heißt, das eigene Kapital auf mehrere Puts zu verteilen. Konzentriert man sich beim auf Aktien, so sollte auf eine ausreichende Mischung von Aktien aus unterschiedlichen Branchen geachtet werden, um im Fall der Andienung kein Klumpenrisiko ins Depot zu holen. Eine Versicherung möchte schließlich auch nicht nur Sportwagen in Berlin versichern, sondern unterschiedliche Vermögenswerte in möglichst vielen unterschiedlichen Regionen bzw. Ländern.
Tab. 2) zeigt den Vergleich zwischen dem Versicherungsgeschäft und der Prämienstrategie, die im Fachjargon übrigens „Cash Secured Puts“ genannt wird.
| Versicherung | Prämienstrategie | ||
| versichertes Objekt | Immobilie | Underlying | 100 XYZ Aktien (Kurs $ 100) |
| Versicherungsdauer | 12 Monate | Zeit bis zum Verfallstermin | ca. 1 Monat |
| Versicherungswert | $ 250.000 | Strike-Preis | $ 90 |
| Selbstbehalt | $ 1.000 | Strike-Abstand vom aktuellen Kurs | 10% (Aktie notierte bei $ 100 als der Put mit Strike $ 90 verkauft wurde) |
| Versicherungsprämie | $ 500 | Optionsprämie | $ 200 |
| Gewinnwahrscheinlichkeit | 90% | Gewinnwahrscheinlichkeit (Delta) | 90% |
| Szenarien | Schadensfall tritt ein: Schadenssumme auszahlen Schadensfall tritt nicht ein: keine Auszahlung, Prämie einbehalten | Szenarien | Aktie fällt kurz vor/am Verfallsdatum unter den Strike: Stillhalter muss 100 XYZ Aktien des Put-Käufers zu $ 90 abkaufen (Andienung)Aktie notiert am Verfallsdatum über dem Strike: Put-Option verfällt wertlos, Prämie = Gewinn für den Stillhalter |
| Rückversicherung | Abschluss einer Versicherung bei Drittpartei, um sich gegen katastrophale Risiken abzusichern (Erdbeben usw.) | Hedging | Kauf von Puts auf die XYZ Aktie mit Strike deutlich unter $ 90, um sich vor massiven Verlusten zu schützen |
Prämien – die bessere Dividende
Nachdem wir aufzeigt haben, wie eng verwandt die beiden Geschäftsmodelle sind und wie man beim Optionshandel als Stillhalter Geld verdienen kann, möchten wir nun auf die konkreten Vorteile der Prämienstrategie eingehen. Ein wesentlicher Punkt ist die Tatsache, dass man als Put-Verkäufer einen mathematischen Vorteil auf seiner Seite hat. Denn die Mehrzahl der Put-Optionen verfällt wertlos – genau das, worauf Stillhalter ja setzen. Je nach Höhe der eingepreisten (impliziten) Marktvolatilität und der zugrundeliegenden Aktie lassen sich durch das regelmäßige Schreiben von Puts somit attraktive Renditen bei überschaubarem Risiko erzielen.
Tab. 3) zeigt eine Auswahl unterschiedlicher Aktien und der Renditen, die Stillhalter am 10. Februar 2023 einsammeln konnten. Wir haben dabei Puts ausgewählt, die eine Laufzeit von 25 Tagen aufweisen und jeweils einen Strike, der einen soliden Puffer zum aktuellen Aktienkurs aufweist.
| Aktie | aktueller Aktienkurs | Strike des Puts | Laufzeit des Puts | Prämie je 100 Aktien | Rendite p. a. |
| AMZN | $ 98,06 | $ 89 | 25 Tage | $ 130 | 21,3% |
| GOOGL | $ 95,23 | $ 86 | 25 Tage | $ 100 | 17,0% |
| MMM | $ 114,28 | $ 106 | 25 Tage | $ 115 | 15,8% |
Wie wird die Rendite p. a. berechnet?
Die Rendite p. a. wird beim Optionshandel folgendermaßen berechnet: Die gesamte Optionsprämie wird durch das gebundene Kapital (Strike-Preis × 100 Aktien) geteilt. Somit erhält man im ersten Schritt die Rendite für die Laufzeit der Put-Option. Im zweiten Schritt wird die Rendite durch die Laufzeit geteilt, wodurch man die Rendite pro Tag erhält. Anschließend wird auf ein Jahr hochgerechnet. Beispiel AMZN: ($ 130 ÷ $ 8.900) × (365 ÷ 25) = rund 21,3% p. a. Diese einfache Hochrechnung unterstellt nicht, dass sich dieselbe Prämie über ein Jahr wiederholen lässt.
In Zeiten höherer Volatilität – wenn der Aktienmarkt sehr stark schwankt und vor allem nachdem er zuvor stark gefallen ist – sind die Prämien (und damit auch die realisierbaren Renditen) deutlich höher, allerdings ist die Gefahr, dass die Aktien unter den Strike fallen, eben auch erhöht.
Optionsprämien und Dividenden im Vergleich
Im Vergleich zu einer Dividendenstrategie entstehen die Einnahmen beim Put-Verkauf durch Optionsprämien statt durch Ausschüttungen eines Unternehmens. Ob die Strategie langfristig mehr Rendite oder geringere Schwankungen bringt, hängt von Aktienauswahl, Marktphase, Andienungen und Risikomanagement ab. Was oftmals vergessen wird, ist nämlich die Tatsache, dass die Aktienmärkte gerne auch Jahre, manchmal sogar Jahrzehnte seitwärts laufen können – passive Anleger schauen dann in die Röhre. Zudem stellen hohe Dividendenrenditen keinerlei Sicherheit dar, schließlich können diese gekürzt oder komplett gestrichen werden. Auch gegen starke Kursverluste einer Aktie bieten Dividenden keinen ausreichenden Puffer.
Mit dem Handeln, in unserem Fall dem Verkauf, von Optionen können Anleger Prämien einnehmen, deren Höhe jedoch keine Aussage über den späteren Nettogewinn erlaubt. Dafür braucht es keinen Bullenmarkt, es reicht bereits, dass die Aktie seitwärts oder leicht abwärts läuft. Genau dann nämlich verfallen die meisten Puts und die Stillhalter, die diese verkaufen, sind die Gewinner.
Risiken beim Short Put richtig einordnen
Natürlich ist auch der Optionshandel bzw. die Prämienstrategie, also der Verkauf von Put-Optionen, nicht risikofrei. Denn hin und wieder müssen Put-Verkäufer die Aktien der Gegenpartei zum vereinbarten Preis (Strike) kaufen und haben dann eine normale Aktienposition im Depot, sofern sie den Put nicht „rollen“ (wie das funktioniert, erklären wir in diesem Folgeartikel). Die Prämie senkt zwar die rechnerische Kostenbasis der angedienten Aktien, schützt aber nur begrenzt vor deutlichen Kursverlusten. Schlechter als ein Direktinvestment ist die Andienung aber nie, schließlich reduziert die vorher vereinnahme Prämie den Kaufpreis für die Aktie.
Wie im echten Versicherungsgeschäft auch, können auch Put-Verkäufer (einen Teil der) Risiken an externe Parteien übertragen oder aber bereits vor Ende des Verfallsdatums Gewinne mitnehmen, was häufig Sinn macht. Eines steht aber von Anfang an fest: Der maximale Gewinn des Put-Verkäufers ist die vereinnahmte Prämie. Aus diesem Grund ist die Prämienstrategien in einem dynamischen Bullenmarkt logischerweise nicht die renditeträchtigste Strategie. Im Vergleich zum Direktinvestment ist das Risiko eines Stillhalters bei Put-Optionen aber nie höher, weil er eine Prämie vereinnahmt.
Fazit
Anleger, die attraktive und vor allem regelmäßige Einnahmen auf ihr Kapital erhalten möchten, sind beim Handeln mit Optionen bzw. der Prämienstrategie – im Fachjargon als Cash Secured Puts bekannt – genau richtig. Denn durch den Verkauf von Puts auf Qualitätsaktien profitieren Stillhalter vom Zeitwertverfall und streichen damit z. B. alle paar Wochen Prämien ein. Im Vergleich zum Investieren in Dividenden bietet die Prämienstrategie ein geringeres Risiko und ermöglicht gleichzeitig höhere Ausschüttungen. Wie man eine solche Prämienstrategie in der Praxis umsetzt und worauf es beim Handel ankommt, erfährst du auch in unserem E-Book.