

Grundlagen zum Black-Scholes-Modell
Das Black-Scholes-Modell ist eine der bekanntesten und am häufigsten verwendeten Methoden zur Bewertung von Optionen. Es wurde von Fischer Black und Myron Scholes im Jahr 1973 entwickelt und hat die Art und Weise, wie Anleger Optionen bewerten und handeln, revolutioniert.
Robert C. Merton erweiterte den Ansatz. Für die Entwicklung einer Methode zur Bewertung von Derivaten erhielten Myron Scholes und Robert C. Merton 1997 den Wirtschaftsnobelpreis. Fischer Black war bereits 1995 verstorben.
Das Black-Scholes-Modell ist ein geschlossenes mathematisches Modell, das die theoretische Fair-Value-Bewertung einer europäischen Call- oder Put-Option liefert. Dabei berücksichtigt das Modell die Wirkung von Volatilität, Laufzeit, Basispreis und Zinssatz auf den Optionspreis. Es geht davon aus, dass der Vermögenswert keine Dividenden zahlt und dass der Markt effizient ist.
Das Modell verwendet man am häufigsten zur Bewertung von Optionen auf Aktien und Indizes. Man kann es allerdings ebenso auf andere Vermögenswerte wie Rohstoffe und Währungen anwenden.

Was lässt sich mit dem Black-Scholes-Modell berechnen?
Mit dem Black-Scholes-Modell lassen sich vor allem zwei wichtige Größen im Optionshandel berechnen:
- Theoretischer Optionspreis: Das Modell berechnet den theoretischen Preis einer Option unter Berücksichtigung der eingangs genannten Parameter Kurs des Basiswerts, Ausübungspreis, Optionslaufzeit, Volatilität des Basiswerts und Zinssatz. Der theoretische Optionspreis kann anschließend mit dem tatsächlichen Marktpreis verglichen werden. So können Anleger Hinweise darauf finden, ob eine Option am Markt möglicherweise über- oder unterbewertet ist. Entscheidend sind dabei die zugrunde gelegten Modellannahmen.
- Options-Griechen: Das Black-Scholes-Modell erlaubt eine recht einfache Berechnung der sogenannten Options-Griechen. Die Griechen geben an, wie sich der Optionspreis verändert, wenn sich bestimmte Faktoren ändern, z. B. der Aktienkurs, die Laufzeit oder die Volatilität. Zu den wichtigsten Options-Griechen gehören Delta, Gamma, Theta, Vega und Rho. Sie geben dem Optionshändler viele wichtige Anhaltspunkte, die er in seine Entscheidungen einfließen lassen kann.
Die folgende Abb. 1) zeigt die beiden wesentlichen Preisformeln des Black-Scholes-Modells.
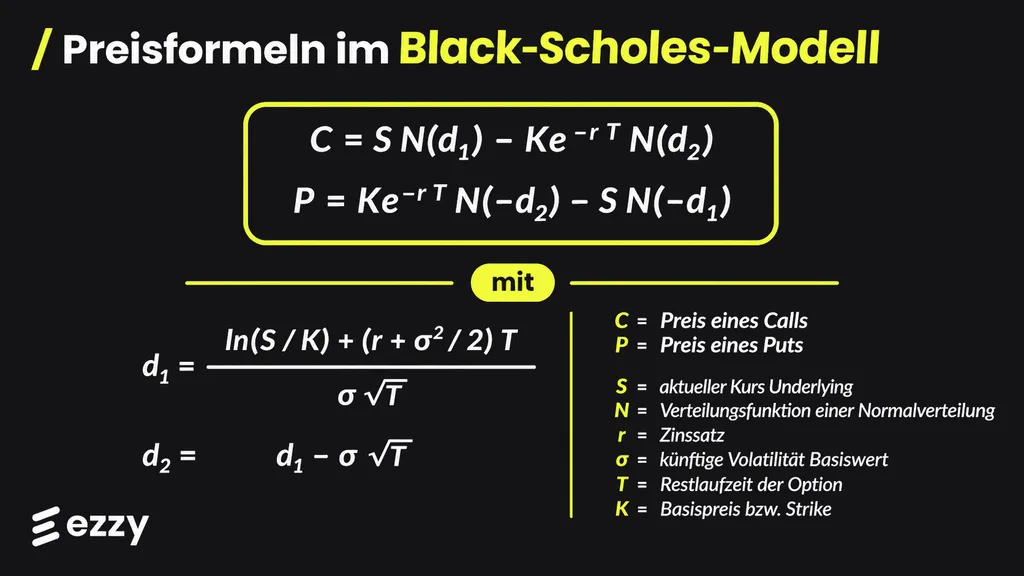
In der Praxis musst du die Black-Scholes-Formel nicht selbst berechnen. Mit dem ezzy Optionen-Simulator kannst du verschiedene Einflussfaktoren wie Aktienkurs, Laufzeit und Implizite Volatilität verändern und ihre Auswirkungen auf theoretische Optionspreise und die Options-Griechen untersuchen. Der Simulator verwendet dafür das Black-Scholes-Merton-Modell.
Wenn du anschließend konkrete Optionen für deine Handelsstrategie finden und vergleichen möchtest, unterstützt dich der ezzy Screener bei der Auswahl anhand relevanter Kennzahlen.
Exkurs: Bestimmung des Griechen Delta Δ
Die Griechen kann man mit der Black-Scholes-Formel recht leicht berechnen, und zwar indem man die Formel nach dem jeweiligen Griechen partiell ableitet.
Wiederholung
Das Delta ist der wohl wichtigste Grieche im Optionshandel. Er ist leicht zu verstehen und kann dem Anleger wichtige Hinweise im Hinblick auf die Ausübungswahrscheinlichkeit seiner Option liefern. Das Delta Δ beschreibt die Preisveränderung einer Option, wenn sich der Preis des Basiswerts um eine Einheit (z. B. $ 1) ändert. Ein Delta von +0,5 bedeutet näherungsweise, dass der Optionspreis um $ 0,50 steigt, wenn der Basiswert um $ 1 steigt und alle anderen Einflussgrößen unverändert bleiben.
Zurück zu Black-Scholes
Um das Delta zu bestimmen, leitet man die Black-Scholes-Preisformel nach dem Parameter aktueller Kurs des Basiswerts ab.
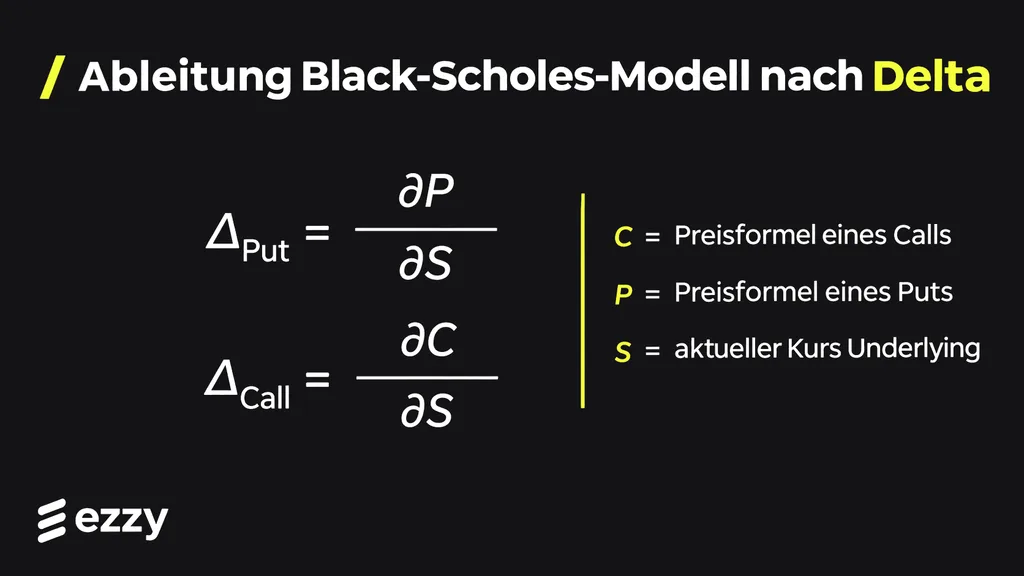
Daraus ergibt sich mathematisch ausgedrückt die Änderung des Optionspreises in Abhängigkeit von der Änderung des Kurses des Basiswerts, was exakt der Definition des Deltas entspricht.
In der Praxis führst du diese Berechnung natürlich nicht händisch durch, sondern automatisch durch dein Handelssystem, das dir schlicht das Ergebnis zeigt. Welches Bewertungsmodell dein Broker verwendet, hängt von der Option und der Handelsplattform ab. Neben Black-Scholes kommen beispielsweise Binomialmodelle zum Einsatz.

Exkurs: Bestimmung der Impliziten Volatilität
Im Unterschied zu den Optionsgriechen, kann die für den Optionshandel ebenfalls sehr wichtige Implizite Volatilität nicht durch Ableiten oder Umstellen aus dem Black-Scholes-Modell berechnet werden.
Wiederholung
Die Implizite Volatilität (IV) ist zukunftsgerichtet und die wohl relevanteste Risikokennzahl im Optionshandel. Sie drückt die zukünftig erwartete Schwankungsbreite des Basiswerts (Underlying) aus – genauer gesagt: die vom Markt während der verbleibenden Optionslaufzeit noch erwartete Schwankungsbreite. Da eine Option wie eine „Versicherung gegen Kursrisiken“ wirkt, hat die Implizite Volatilität einen sehr großen Einfluss auf den Preis einer Option.
Zurück zu Black-Scholes
Das Modell kann nun nicht explizit nach der Volatilität umgestellt werden. Es gibt dafür keine einfache geschlossene Umkehrformel; aus einem beobachteten Optionspreis lässt sich die Implizite Volatilität jedoch numerisch bestimmen. Dennoch spielt das Black-Scholes-Modell eine große Rolle bei der Bestimmung der Impliziten Volatilität. Diese kann damit näherungsweise ermittelt werden.
Ermittlung der Impliziten Volatilität
Die Implizite Volatilität wird durch Rückwärtsrechnen aus dem Optionspreis ermittelt. Zunächst wird dabei eine Schätzung der IV vorgenommen, z. B. auf Basis der historischen Volatilität. Auf der Grundlage dieser Schätzung verwendet der Broker ein Optionspreismodell (z. B. Black-Scholes), um den theoretischen Optionspreis zu berechnen. Der errechnete Optionspreis wird nun mit dem tatsächlichen Optionspreis an den Märkten verglichen. Dieser Vergleich dient als Basis für die nächste Iteration der Näherung.
Bei den nächsten Iterationen passt man die geschätzte Implizite Volatilität (als Eingangsparameter im Black-Scholes-Modell) einige Male an, bis der theoretische Preis mit dem aktuellen Marktpreis der Option übereinstimmt. Dies entspricht nun dem Näherungswert für die Implizite Volatilität.
Praktische Bedeutung und Kritik am Black-Scholes-Modell
In der Praxis werden Optionspreise rein durch Angebot und Nachfrage an den Terminbörsen gebildet. Im Sinne eines effizienten Marktes beachten die Marktteilnehmer dabei alle relevanten Einflussgrößen (z. B. anstehende Unternehmenskennzahlen, ihre persönliche Erwartungshaltung zu Schwankungen im Basiswert etc.) und finden daraufhin einen „fairen Preis„.
Mit dem Black-Scholes-Modell wird hingegen ein mathematisch-theoretischer Preis der Option hergeleitet. Dieser dient als Vergleichswert für den tatsächlichen Marktpreis und kann Anlegern helfen, potenziell über- oder unterbewertete Optionen zu identifizieren. Allerdings hängt die Aussagekraft dieses Vergleichs wesentlich von den verwendeten Annahmen ab, insbesondere von der erwarteten Volatilität.
Einschränkungen
Wie jedes Modell, basiert auch das Black-Scholes-Modell auf einigen vereinfachenden Annahmen, die allerdings teilweise erheblich von der Realität im Optionshandel abweichen.
- Nur Optionen europäischen Stils: Im Black-Scholes-Modell wird unterstellt, dass Optionen nur zum Fälligkeitstermin ausgeübt werden können (sog. europäische Ausübungsart). Viele Aktienoptionen, insbesondere auf US-Einzelaktien, folgen dagegen der amerikanischen Ausübungsart – können also theoretisch zu jedem Zeitpunkt während der Laufzeit ausgeübt werden.
- Kontinuierliche Kursbewegungen: Das Modell geht davon aus, dass der Kurs des Basiswerts (z. B. Aktien) sich kontinuierlich verändert, was in der Realität nicht der Fall ist. Kursbewegungen sind in der Realität in aller Regel sprunghaft und unvorhersehbar.
- Konstante Volatilität: Das Black-Scholes-Modell geht davon aus, dass die Volatilität des Basiswerts konstant ist. Dies ist wohl eine der wesentlichen Abweichungen zur Realität, in welcher sich die Volatilität ständig ändert und nicht vorhersehbar ist.
- Risikofreier Zins: Das Grundmodell verwendet für die betrachtete Laufzeit einen als konstant angenommenen risikofreien Zinssatz. In der Realität unterscheiden sich Zinssätze je nach Laufzeit und können sich verändern.
- Keine Berücksichtigung von Dividenden: Im Modell werden keine Dividenden berücksichtigt, die während der Laufzeit der Option aus dem Basiswert gezahlt werden. In der Realität können Höhe und Zeitpunkt von Dividendenzahlungen den Wert einer Option beeinflussen. Erweiterte Bewertungsansätze berücksichtigen erwartete Dividenden.
- Keine Berücksichtigung von Transaktionskosten und Steuern: Das Black-Scholes-Modell berücksichtigt keine Transaktionskosten und keine Steuern, die beim Handel mit Optionen in aller Regel anfallen. In der Realität können diese Kosten einen erheblichen Einfluss auf den Gewinn oder Verlust aus einer Optionsposition haben.
- Keine Berücksichtigung von Markteinschränkungen: Das Black-Scholes-Modell geht davon aus, dass es keine Beschränkungen für den Handel mit Optionen gibt. Im Modell können Optionen somit uneingeschränkt leerverkauft werden. Das heißt, es gibt keine begrenzte Liquidität, keine Spreads und keine risikolosen Arbitragemöglichkeiten.
Fazit
Die erwähnten Vereinfachungen führen dazu, dass die Berechnungsergebnisse aus dem Black-Scholes-Modell nicht exakt die Realität im Optionshandel widerspiegeln. Wenn du das Black-Scholes-Modell verwendest, um z. B. unterbewertete Optionen zu finden, musst du dir diese Einschränkungen bewusst machen.
Unserer Einschätzung nach lässt sich allein aus dem Vergleich zwischen Modellpreis und Marktpreis nicht zuverlässig ableiten, ob eine Option günstig oder teuer ist. Insofern sehen wir die praktische Bedeutung des Modells darin, dass man damit andere sehr relevante Größen wie die Options-Griechen und die Implizite Volatilität gut bestimmen kann.
Für die praktische Optionsauswahl kannst du anschließend den ezzy Screener nutzen: Dort lassen sich handelbare Optionen unter anderem anhand von Impliziter Volatilität, Laufzeit, Strike, Prämie und Liquiditätskennzahlen filtern und vergleichen. So wird aus den theoretischen Grundlagen eine strukturierte Suche nach passenden Optionskandidaten.
Das könnte dich auch interessieren:
- Optionen und die Griechen
- Die Implizite Volatilität (IV) einer Option und ihre Auswirkungen
- Der Basiswert (Underlying)
- Unsere Aktienanalysen mit echten Beispielen zum Optionshandel
- Unser YouTube-Kanal

Möchtest auch du regelmäßiges Börseneinkommen erzeugen?
Wie schön wäre es, wenn man als Anleger auch regelmäßige Einnahmen auf das eigene Kapital generieren könnte, und zwar unabhängig vom Auf und Ab an den Märkten? Die gute Nachricht: Wir alle können eine „Ein-Mann-Versicherung“ starten. Wir zeigen dir, wie das Ganze funktioniert und warum der Verkauf von Put-Optionen eine hervorragende Einkommensstrategie darstellt.